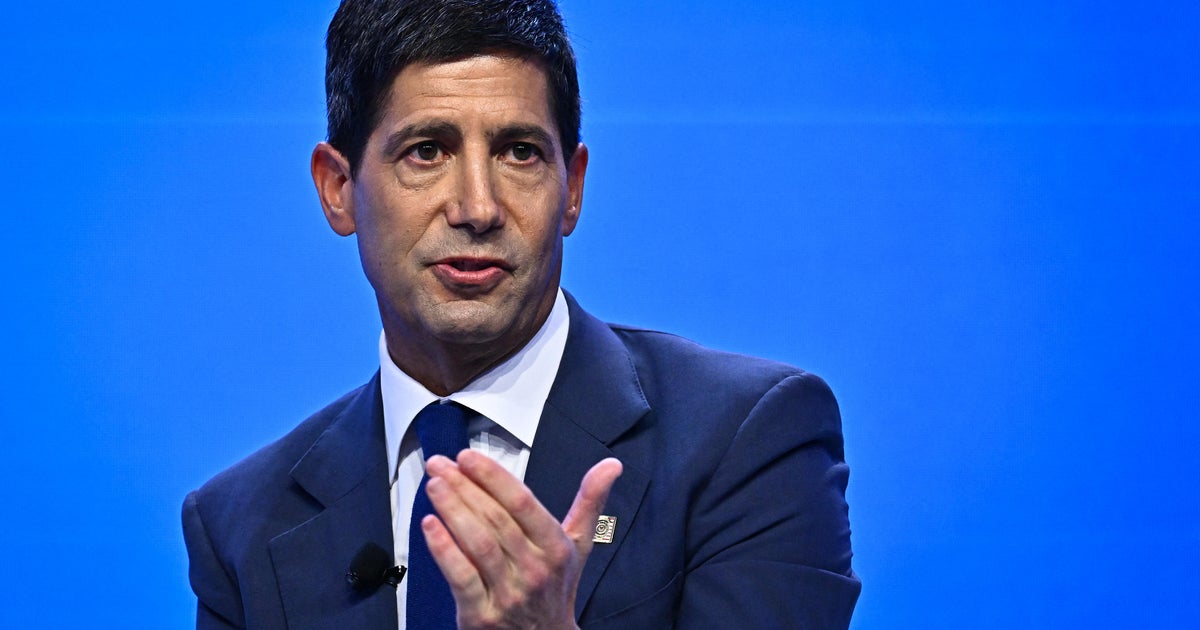
Fed officials will unveil their latest interest rate move this week, following the September rate hike, the first in three years.
So What?
Fed의 이번 결정은 미국의 돈 빌리는 비용뿐 아니라 세계 금융시장의 방향에도 영향을 줄 수 있어요. 9월에 3년 만의 첫 금리 인상이 있었기 때문에, 이번 결정은 그 변화가 한 번으로 끝날지 이어질지 가늠하는 단서가 됩니다. 마치 자동차가 속도를 높인 뒤 운전자가 계속 가속할지 살펴보는 순간과 비슷해요. 추가 인상이면 대출과 기업 투자에 부담이 커질 수 있고, 동결이면 시장은 인상 속도가 느려지는지 주목할 거예요. 변동금리 대출이 있거나 주식·채권에 투자하시는 분들은 이번 주 발표와 Fed의 설명을 함께 확인해보시면 좋겠습니다.
📈시장 시그널
아직 이번 주 결정이 발표되기 전이라 방향은 중립적이고 불확실성이 커요. 추가 인상 신호가 나오면 금리 상승 기대가 커져 채권 가격과 성장주에 부담을 줄 수 있고, 동결이나 신중한 발언은 그 압력을 덜 수 있습니다. 실제 반응은 결정뿐 아니라 향후 정책 설명에 따라 달라질 수 있어요.
영향 분석 📊
투자자에게 미치는 영향
투자자분들은 이번 주 금리 결정과 Fed의 향후 발언을 함께 살펴볼 필요가 있어요. 추가 인상 가능성이 커지면 채권 금리가 오르고, 미래 수익에 기대를 거는 성장주에는 부담이 될 수 있습니다. 반대로 금리 동결이나 신중한 기조라면 시장의 긴장이 다소 풀릴 수 있어요. 마치 날씨 예보를 보고 외출 준비를 하듯, 한 가지 전망에 걸기보다 보유 자산의 위험을 점검해보세요.
✓대응 방안
- •이번 주 발표 전후로 주식·채권 가격이 크게 움직일 수 있으니 투자 기간과 감당 가능한 손실 수준을 다시 확인해보세요.
- •금리 전망 하나만으로 급하게 매매하기보다, 보유 자산이 여러 종류로 나뉘어 있는지 점검해보시는 건 어떨까요?
- •특정 종목이나 상품의 매수·매도 판단은 본인의 재무 상황과 투자 목적에 맞춰 검토해보세요.
영향받는 섹터
근로자에게 미치는 영향
직장인에게 금리 결정이 곧바로 월급이나 일자리를 바꾸는 것은 아니지만, 높은 금리가 이어지면 기업의 대출·투자 부담이 커져 채용과 사업 확장에 영향을 줄 수 있어요. 예를 들어 회사가 새 매장이나 설비를 마련하려고 빌리는 돈이 비싸지면 계획을 미룰 수 있습니다. 다만 이번 기사는 결정 결과를 아직 전하지 않아 고용 영향은 확정하기 어려워요. 이직이나 큰 지출을 고민 중이라면 이번 주 발표 뒤 회사와 가계의 자금 계획을 차분히 살펴보세요.
영향받는 산업군
📈고용 전망
이번 주 결정만으로 고용 전망을 단정하기는 어려워요. 다만 금리가 추가로 오르고 높은 수준이 이어지면 앞으로 1~3개월 동안 기업의 투자와 채용 계획이 보수적으로 바뀔 가능성이 있습니다. 구직 중이시라면 업계별 채용 공고와 회사의 실적·투자 계획을 함께 확인해보세요.
소비자에게 미치는 영향
변동금리 대출이나 신용대출이 있는 분들은 추가 인상 여부를 살펴보시는 게 좋아요. 금리가 오르면 대출 이자가 늘어 매달 쓸 수 있는 돈이 줄어들 수 있는데, 마치 매달 내는 렌탈료가 높아지는 것과 비슷합니다. 반면 예금 금리는 오를 여지가 있지만, 상품마다 반영 속도와 조건이 달라요. 이번 주 발표 뒤에는 대출 금리와 예금 금리를 함께 비교해 가계 부담을 점검해보세요.
💰물가/생활비 영향
Fed의 금리 결정이 마트의 식료품 가격을 바로 올리거나 내리는 것은 아니에요. 다만 금리가 계속 높으면 대출 이자 부담이 커져 외식이나 가전제품 구매 같은 지출을 줄일 수 있고, 예금 이자는 더 나은 조건을 찾을 기회가 될 수 있습니다. 실제 가계 영향은 국내 금리와 금융기관의 상품 조정에도 좌우돼요.
💡소비 관련 조언
변동금리 대출이 있다면 은행 앱이나 상담 창구에서 다음 금리 조정 시점과 월 상환액 변화를 확인해보세요. 예금·적금 가입을 고려하신다면 금리뿐 아니라 중도 해지 조건과 만기를 비교해보시는 게 좋습니다. 큰 지출은 이번 주 발표 하나만 보고 서두르기보다, 월 예산과 비상자금을 먼저 점검해보세요.
배경 정보
기사에 따르면 Fed는 9월에 3년 만의 첫 금리 인상을 단행했어요. 따라서 이번 주 결정은 단순히 금리를 올리거나 멈추는 문제를 넘어, 오랜 기간 이어진 정책 흐름이 바뀌는지 살펴보는 계기가 됩니다. 금리 정책은 물가를 누르는 브레이크와 경기를 뒷받침하는 가속 페달 사이에서 균형을 찾는 일과 비슷해요. 다만 제공된 기사에는 9월 인상의 폭이나 당시 경제 지표가 담겨 있지 않아 세부 배경을 단정할 수는 없습니다.
연관된 최근 이슈
👀주목할 후속 이벤트
2026년 10월 26일 보도 기준, 이번 주 Fed의 금리 결정과 발표문을 확인해보세요. 기사에는 정확한 발표 날짜와 시장 예상치가 제시되지 않았으니, 발표 일정은 공식 안내로 확인하는 편이 안전해요. 이후 1~3개월 동안 금리 관련 발언과 물가·고용 지표가 정책 방향을 뒷받침하는지도 살펴보시면 좋겠습니다.